Résumé : Il n’existe pas un placement idéal pour tous : le PER, l’assurance vie, le PEA et l’immobilier répondent à des besoins différents. Le choix dépend de votre horizon, de votre fiscalité, de votre tolérance au risque et de la disponibilité souhaitée. Combiner plusieurs supports peut répartir les risques et organiser le passage de l’épargne aux revenus.
Faut-il privilégier une réduction d’impôt, un capital disponible ou des revenus réguliers ? Pour trouver les meilleurs placements pour préparer sa retraite, commencez par définir le complément recherché et le délai avant votre départ. Les possibilités sont nombreuses, mais leurs règles, leurs risques et leur disponibilité diffèrent. À Cannes, Antibes, Grasse, Nice, Mandelieu, Sophia-Antipolis, Mougins, Cagnes-sur-Mer, Saint-Laurent-du-Var, Valbonne et Carros, la composition du patrimoine et les projets immobiliers peuvent aussi peser dans la décision. Pour comparer les solutions dédiées à l’épargne retraite, vous pouvez découvrir les meilleurs PER.
La popularité d’un produit ne suffit pas à démontrer qu’il vous convient. Le PER dépassait 150 milliards d’euros d’encours et comptait 12,9 millions de titulaires à la fin de 2025, selon le ministère de l’Économie. Ces données décrivent son adoption, pas son adéquation à chaque épargnant. Votre horizon, votre fiscalité et votre besoin de liquidités restent déterminants.
Quels critères examiner avant de choisir ?
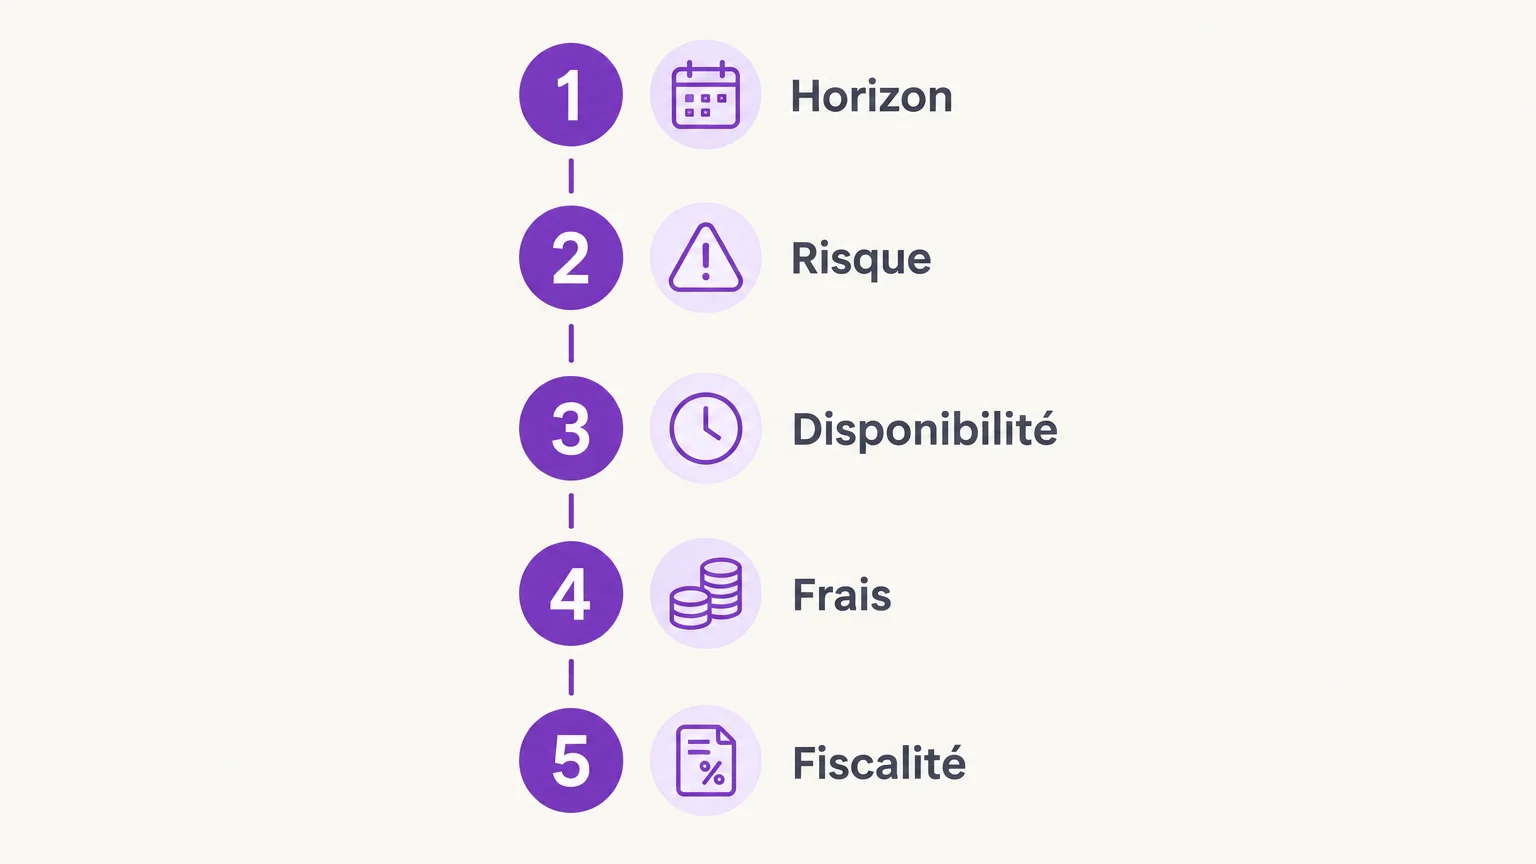
Votre premier repère est l’usage prévu de l’argent. Une somme destinée à financer des dépenses imprévues ne devrait pas être traitée comme un capital que vous pouvez laisser investi jusqu’à la retraite. Fixez séparément votre épargne de précaution, vos projets à moyen terme et votre objectif de retraite.
Ensuite, vérifiez le niveau de risque, les frais, la fiscalité et les conditions de sortie. Le rapport 2026 de l’Observatoire des produits d’épargne financière compare notamment les frais et les performances de plusieurs produits, dont l’assurance vie, le PER et le PEA. Ses données de l’OPEF peuvent servir de point de départ pour examiner les documents d’un contrat, sans remplacer l’analyse de votre situation personnelle.
Un autre point essentiel consiste à distinguer l’enveloppe du placement qu’elle contient. Un PER ou une assurance vie peut donner accès à différents supports selon le contrat. Le risque dépend alors aussi de la répartition entre fonds en euros, unités de compte et autres actifs proposés.
Le PER convient-il à votre objectif de retraite ?
Imaginez que vous disposiez d’une capacité d’épargne régulière et que vous n’ayez pas besoin de mobiliser cette somme avant votre départ. Le plan d’épargne retraite peut alors mériter une place dans votre réflexion, notamment si la déduction fiscale des versements volontaires présente un intérêt pour votre foyer.
Cette déduction s’applique dans les limites prévues par la réglementation et votre situation. Elle ne signifie pas que l’argent échappe définitivement à l’impôt : la fiscalité dépend notamment du choix de déduction et des modalités de sortie. À la retraite, le PER permet, selon le compartiment et les règles applicables, d’envisager une sortie en capital, en rente ou une combinaison des deux.
La contrepartie est la disponibilité limitée de l’épargne. Les fonds restent en principe bloqués jusqu’à la retraite, avec des possibilités de déblocage anticipé encadrées. Avant de verser, vérifiez donc que vous conserverez assez d’argent accessible pour les imprévus et les projets proches. Pour examiner les cadres fiscaux liés à votre stratégie, vous pouvez aussi connaître les dispositifs fiscaux.
L’assurance vie apporte-t-elle la souplesse recherchée ?
Si vous voulez épargner pour la retraite sans affecter chaque versement à une sortie déterminée, l’assurance vie peut compléter un PER. Les rachats permettent de récupérer une partie de l’épargne, selon les conditions du contrat. L’enveloppe peut également servir à organiser la transmission d’un capital, en tenant compte de ses règles propres.
La souplesse de retrait ne signifie pas que tous les supports sont sans risque. Un fonds en euros et une unité de compte n’ont pas les mêmes caractéristiques, et les unités de compte exposent à une perte en capital. Comparez les frais sur versement, les frais de gestion et ceux des supports : des frais récurrents réduisent le montant qui reste investi au fil du temps.
Depuis 2007, nous accompagnons des projets patrimoniaux en examinant les objectifs et les solutions financières ou immobilières envisageables. Cette analyse aide à confronter la disponibilité recherchée, le niveau de risque accepté et les conséquences fiscales, plutôt qu’à retenir une enveloppe sur son seul nom.
Le PEA peut-il dynamiser une épargne de long terme ?
Pour un épargnant qui accepte les variations des marchés, le plan d’épargne en actions permet d’investir dans des actions et des supports éligibles. Il peut participer à la constitution d’un capital sur un horizon long, mais sa valeur peut baisser. Il ne remplace donc pas une réserve disponible ni un support destiné à sécuriser une dépense prochaine.
Avant d’y investir, vérifiez que vous comprenez les fluctuations possibles et que vous pouvez conserver votre stratégie pendant les périodes de baisse. L’Autorité des marchés financiers propose des repères pour préparer sa retraite et choisir des placements en fonction de l’horizon et de ses objectifs. Le PEA peut compléter d’autres enveloppes, plutôt que concentrer à lui seul toute l’épargne retraite.
SCPI ou immobilier locatif : viser des revenus complémentaires
Si votre priorité est de créer des revenus issus de l’immobilier, les SCPI et l’investissement locatif direct répondent à des logiques différentes. Les SCPI donnent accès à un patrimoine immobilier géré par une société de gestion. Elles évitent à l’épargnant de gérer directement chaque bien, mais comportent des risques immobiliers et de liquidité.
L’achat d’un logement destiné à la location peut, lui, produire des loyers et constituer un actif détenu directement. Il demande toutefois de mobiliser davantage de capital et de prendre en charge, ou de déléguer, la gestion locative, les travaux et les périodes sans locataire. La rentabilité doit être évaluée après les charges, la fiscalité, les frais de financement éventuels et les dépenses d’entretien.
Dans un projet situé à Cannes, Antibes, Grasse, Nice, Mandelieu, Sophia-Antipolis, Mougins, Cagnes-sur-Mer, Saint-Laurent-du-Var, Valbonne ou Carros, examinez aussi la demande locative et les caractéristiques du bien. Un dispositif fiscal ne suffit pas à justifier un achat : le prix, l’emplacement et la possibilité de louer ou de revendre comptent également.
Comment assembler les placements selon votre profil ?
Un scénario simple peut aider : gardez une réserve facilement mobilisable, puis répartissez l’épargne destinée à la retraite entre des solutions répondant à des besoins distincts. L’assurance vie peut apporter de la souplesse, le PER une enveloppe dédiée à la retraite et le PEA une exposition aux marchés actions. Les SCPI ou l’immobilier locatif ajoutent une composante immobilière, avec leurs contraintes propres.
La répartition dépend de votre âge, de votre budget, de votre imposition et de la date prévue pour utiliser les fonds. Si votre retraite est proche, évitez de dépendre uniquement d’actifs dont la valeur peut varier fortement ou dont la revente peut prendre du temps. Si elle est lointaine, vous disposez d’un horizon plus long, mais le risque doit toujours correspondre à votre capacité financière et à votre tolérance aux baisses.
Pour établir ce cadre, notez le montant visé, la date à laquelle vous en aurez besoin, le niveau de perte que vous pouvez supporter et les frais de chaque solution. Nous étudions les projets patrimoniaux depuis leur analyse jusqu’à leur réalisation et leur suivi. Cette continuité permet de réexaminer la stratégie si vos revenus, vos objectifs ou votre situation familiale changent.
Retenir une stratégie cohérente avec votre horizon
Les placements pour préparer votre retraite ne poursuivent pas tous le même objectif : certains privilégient la souplesse, d’autres la déduction fiscale, la croissance d’un capital ou des revenus immobiliers potentiels. Comparez les frais, les risques et les règles de retrait avant de répartir votre épargne. À Cannes, Antibes, Grasse, Nice, Mandelieu, Sophia-Antipolis, Mougins, Cagnes-sur-Mer, Saint-Laurent-du-Var, Valbonne et Carros, comme ailleurs, partez de vos besoins réels et réévaluez votre stratégie lorsque votre situation évolue.
Faites le point sur votre stratégie patrimoniale
Choisir un placement pour la retraite suppose de mettre en regard votre horizon, votre fiscalité, votre épargne disponible et les revenus que vous souhaitez obtenir. Une analyse d’ensemble permet aussi de vérifier la place de l’immobilier et des placements financiers dans votre patrimoine.
Depuis 2007, nous accompagnons les particuliers et les professionnels dans l’étude de leurs projets patrimoniaux, de leur préparation à leur réalisation et à leur suivi. Pour approfondir les solutions financières adaptées à votre objectif, vous pouvez découvrir les placements financiers.
Questions fréquemment posées
Quel placement choisir en priorité pour préparer sa retraite ?
Il n’existe pas de réponse valable pour tous. Votre choix dépend notamment de votre horizon, de votre besoin de disponibilité, de votre fiscalité et du risque que vous pouvez accepter.
Le PER est-il toujours avantageux fiscalement ?
Non, son intérêt dépend de votre situation fiscale et du traitement des sommes à la sortie. Comparez l’économie fiscale éventuelle avec la durée d’indisponibilité et la fiscalité future.
L’assurance vie permet-elle de retirer son épargne ?
Des rachats sont possibles selon les conditions du contrat, mais la valeur du placement dépend des supports détenus. Les unités de compte comportent un risque de perte en capital.
Les SCPI garantissent-elles des revenus réguliers ?
Non, les revenus distribués dépendent notamment des loyers perçus et de la situation de la SCPI. La valeur des parts et leur revente ne sont pas garanties.
Comment Egerys Finance peut-elle accompagner une réflexion retraite ?
Notre accompagnement patrimonial commence par l’étude du projet et de la situation du client. Il peut porter sur des placements financiers ou immobiliers, puis se poursuivre jusqu’à la réalisation et au suivi du projet.